
TARIFAS MARÍTIMAS DE IMPORTACIÓN DE CHINA A MÉXICO 2024 – 2025.
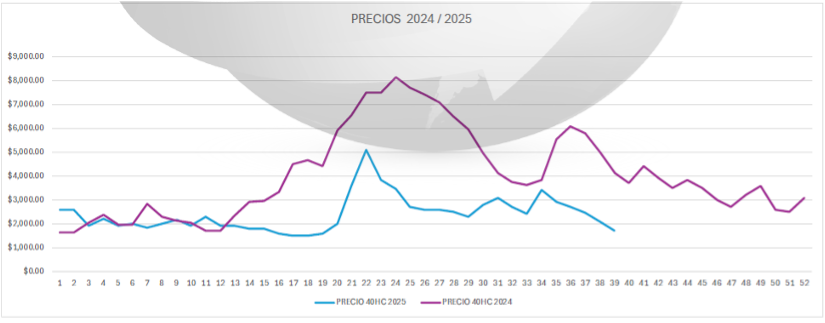
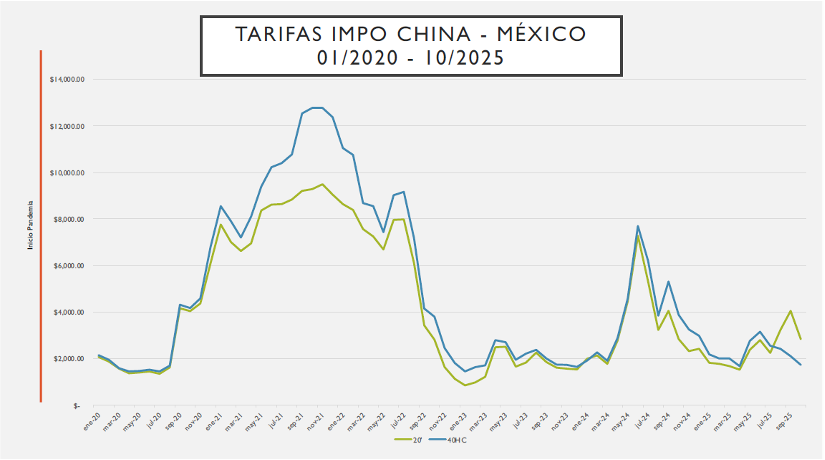
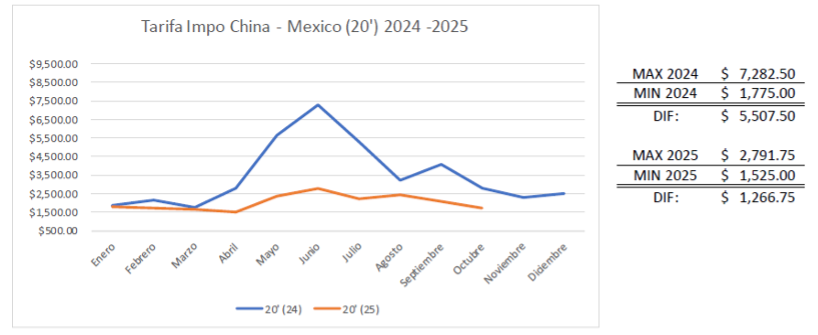
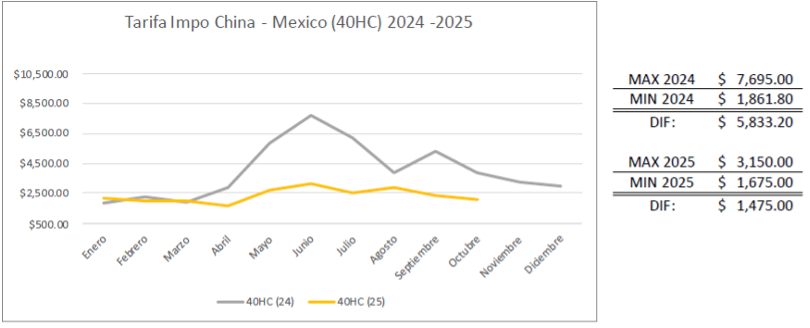
El transporte marítimo de contenedores ha entrado en un nuevo ciclo en 2025, marcado por tarifas significativamente más bajas que en los años de alta disrupción logística vividos entre 2020 y 2022. Lo que antes era un mercado altamente rentable para las navieras, hoy se enfrenta a una realidad compleja: los ingresos por TEU transportado están por debajo de los costos operativos. Este fenómeno no es accidental, sino consecuencia de múltiples factores estructurales y coyunturales que están remodelando el panorama del Global Shipping.
1. SOBRE OFERTA DE CAPACIDAD DE LOS BARCOS.
Otra presión inflacionaria paradójica proviene del exceso de buques. Durante la pandemia y los años posteriores, las principales navieras aprovecharon los altos ingresos para ordenar miles de nuevos portacontenedores. Ahora, esa flota empieza a llegar a los puertos, generando un fenómeno de sobreoferta.
2. LAS PRINCIPALES NAVIERAS A NIVEL MUNDIAL HAN MANDADO CONSTRUIR NUEVOS BARCOS DE ACUERDO CON LAS REGULACIONES DE SUSTENTABILIDAD.
- Maersk: Ha encargado varios buques capaces de operar 100 % con metanol verde. Se espera que parte de esta flota entre en operación en el último trimestre de 2025.
- MSC: Líder en capacidad mundial, ha incrementado su flota con barcos dual-fuel (LNG y bunker tradicional), aunque su enfoque sigue siendo el crecimiento de volumen.
- CMA CGM: Planea tener más de 120 buques ecológicos para 2027, muchos de ellos compatibles con metanol o LNG.
- COSCO: La principal naviera china también ha participado en pedidos “verdes”, impulsados por la capacidad de construcción naval del país asiático.
- Hapag-Lloyd: Aunque más cauta, ha empezado a incorporar tecnología de bajo consumo y opera bajo alianzas para rutas más eficientes.
- Todas las demás Navieras están en el mismo proceso.
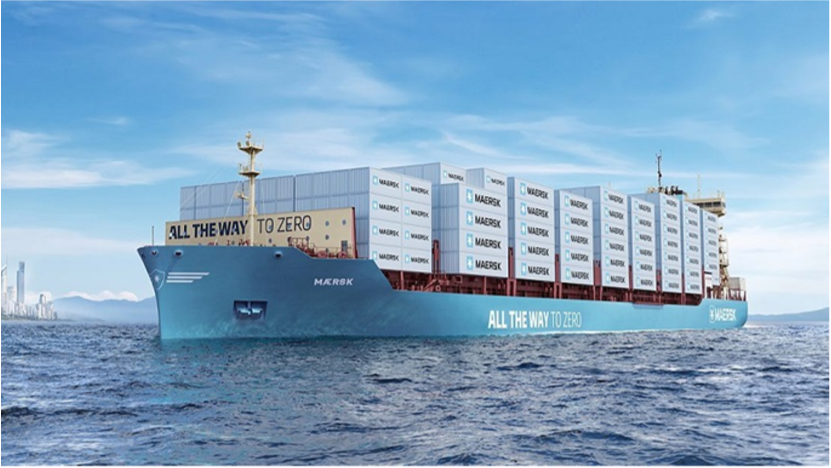
Actualmente, los buques portacontenedores en construcción a nivel mundial ya incorporan tecnologías sostenibles, aunque persisten desafíos clave: infraestructura de abastecimiento escasa, alto costo de los nuevos combustibles y necesidad de formación técnica especializada para operar estas naves.
3. RUTAS MÁS LARGAS, COSTOS MÁS ALTOS.
Uno de los principales factores detrás del alza tarifaria ha sido el conflicto en Medio Oriente. Los ataques a buques comerciales por parte de los rebeldes hutíes han obligado a muchas navieras a desviar sus rutas tradicionales que cruzaban el Canal de Suez, optando por el largo y costoso trayecto alrededor del Cabo de Buena Esperanza. Esta alternativa puede añadir entre 10 y 15 días a la travesía, con un incremento proporcional en los costos de combustible, operación y tiempo de tránsito.
Aunque esta semana se reportó que un posible acuerdo de alto al fuego entre las partes podría reabrir el paso por el Mar Rojo, las tarifas aún no reflejan una baja sostenida. El impacto de este tipo de desvíos ha sido tan profundo que incluso las acciones de Maersk cayeron tras la noticia del posible acuerdo, anticipando una reducción en las tarifas que afectan sus ingresos.
Las navieras buscarán utilizar más buques feeders en la distribución de la carga.
4. BLANK SAILINGS: AJUSTANDO LA CAPACIDAD A LA FUERZA
Uno de los principales indicadores del desequilibrio actual en el transporte marítimo es el aumento de los blank sailings o salidas canceladas. Esta práctica, utilizada por las navieras para reducir la oferta de capacidad en rutas donde la demanda ha caído, busca estabilizar las tarifas. Sin embargo, también evidencia la dificultad de llenar los barcos en determinadas rutas, especialmente Asia-Europa y Transpacífico.
El constante ajuste mediante cancelaciones programadas reduce la utilización de la flota, incrementa la incertidumbre para los cargadores y refleja la fragilidad del mercado. Si bien es una herramienta útil en el corto plazo, su efectividad disminuye cuando se convierte en la norma más que en la excepción.
FACTORES ADICIONALES.
Combustibles Sustentables.
Incorporación de nuevos combustibles como: LNG, Methanol, Biomethanol, Amonia, Nuclear power, etc.
Los combustibles alternativos y bajos en azufre, como el VLSFO o el metanol verde, son significativamente más caros que el fuelóleo tradicional. Esto ha elevado los costos operativos de las navieras, especialmente en rutas de largo recorrido.
Ejemplo: operar con metanol verde puede costar hasta 2 o 3 veces más por tonelada que los combustibles convencionales, lo que reduce los márgenes de beneficio.
Para cumplir con las exigencias del índice CII, muchas navieras están recurriendo al slow steaming(navegación a menor velocidad), lo cual:
- Reduce el consumo de combustible y emisiones.
- Pero también prolonga los tiempos de tránsito, afectando la planificación logística.
- Obliga a reajustar itinerarios y puede provocar congestión si hay menos frecuencia o rotación de barcos.
Durante los años de congestión portuaria y tarifas históricas, las navieras realizaron fuertes inversiones en nueva construcción de portacontenedores. En 2025, gran parte de esos buques están siendo entregados, generando una sobrecapacidad estructural en el mercado.
Hoy, la flota global cuenta con más espacio del que la demanda actual requiere. Aunque las navieras han implementado medidas como el slow steaming (reducir la velocidad para absorber capacidad), la presión sobre las tarifas continúa. La sobreoferta, combinada con la baja utilización de los barcos, ha creado un entorno donde los precios se erosionan rápidamente.
A esto se suma un descenso en la demanda global de bienes, derivado de factores políticos como el incremento en los aranceles a los productos chinos a Estados Unidos. Esto ha impactado directamente en los volúmenes transportados por contenedor, especialmente en rutas comerciales entre Asia, Europa y América del Norte. Con menor carga para mover, las navieras compiten agresivamente por atraer clientes, a menudo aceptando tarifas por debajo de su punto de equilibrio. Esta “guerra de precios” perjudica no solo a las grandes líneas, sino también a los actores regionales y a los operadores más pequeños.
Competencia Interna y Alianzas en Tensión
En un escenario de exceso de capacidad y demanda débil, incluso las grandes alianzas navieras han comenzado a mostrar señales de tensión. Aunque estas agrupaciones permitieron en su momento optimizar rutas y reducir costos, hoy las diferencias estratégicas y la presión por mantener participación de mercado están generando competencia entre miembros.
A esto se suma la entrada de nuevos jugadores regionales o líneas independientes que, con estructuras más livianas, pueden ofrecer tarifas más agresivas. Todo esto intensifica la competencia y prolonga la tendencia a la baja en los precios del flete marítimo
Digitalización y Eficiencia Operativa.
La transformación digital del sector logístico ha permitido a muchas navieras optimizar procesos, reducir costos administrativos y mejorar la planificación. Si bien esto ha contribuido a una mayor eficiencia, también ha elevado la expectativa de los clientes respecto a la transparencia y al precio.
La implementación de tecnologías como inteligencia artificial en la gestión de flotas, plataformas digitales de booking y trazabilidad en tiempo real ha bajado algunas barreras de entrada para nuevos operadores y ha empujado a las navieras tradicionales a reducir precios para mantenerse competitivas.
Por lo que se espera que al final de este año, la tendencia sea al alza de cómo se encuentra en la actualidad.
- Elaborado por TL Pacífico
Comments are closed here.